Fondo de Pensiones para el Bienestar
Por Dr. Abel Ortiz Prado
El incremento en las expectativas de vida de la población a nivel global desactivó la efectividad del modelo de pensiones de beneficio definido -donde los montos de las jubilaciones se establecen independientemente de la contribución a los fondos de pensiones-.
Entre los principales riesgos que afronta la viabilidad de este modelo se localizan a) El riesgo de inversión, (la gestión de los recursos destinados a las pensiones en un mercado cambiante y variación en las tasas de interés), b) El riesgo de longevidad (es decir que los jubilados vivan más tiempo del proyectado en los estudios actuariales) y c) El riesgo de que haya menos trabajadores activos para financiar las pensiones de los jubilados, especialmente en sociedades con una población envejecida como ya ocurre en los países europeos.
En nuestro caso, la expectativa de vida en México ha ido en aumento en las últimas décadas. Según datos del INEGI, la esperanza de vida al nacer pasó de los 50 a finales de los 40as -que fue cuando se creó el IMSS-, a los 75 años en el 2020. Al advertirse la insostenibilidad del sistema de pensiones, se creó en 1992 el Sistema de Ahorro para el Retiro, creándose las AFORES posteriormente en 1997 dando paso al sistema de pensiones basado en el “ahorro individual”.
El problema que ahora se advierte al paso de los años es que este impedirá tras 27 años de contribución (a la fecha) obtener montos razonables de retiro, ya que se estima que la “tasa de reemplazo”, (% de la pensión respecto al último salario), solo alcanzará el 30% para la gran mayoría de los trabajadores. Por esa razón, se promovió la reforma 2020, que aumentó gradualmente la contribución patronal al ahorro para el retiro con la expectativa de incrementar dicha tasa al 70% al final de esta década.
Pero el gran problema es que a 27 años de la creación del SAR, el futuro ya nos alcanzó, ya que muchos trabajadores estarán cumpliendo los requisitos de ley y límite de edad para jubilarse con el esquema intermedio -por llamarle de esta manera al SAR- En este contexto, la polémica reforma que estará en debate este lunes en la Cámara de Diputados del Congreso de la Unión para crear el “Fondo de Pensiones para el Bienestar”, es una de las respuestas para mejorar las condiciones de retiro de quienes vayan a jubilarse en los siguientes meses y años. Este fondo tiene como objetivo complementar las pensiones de aquellos trabajadores cuyo monto de jubilación sea menor a 16 mil 361 pesos (salario de cotización promedio ante el IMSS en 2023). Este fondo que se propone administrar a través de un fideicomiso -reviviendo esta figura-, es similar al fondo del mismo nombre que fue propuesto por el Ejecutivo Federal el 5 de febrero de este mismo año a través de una iniciativa que busca reformar el artículo 123 de la Constitución, pero la propuesta de los diputados Moisés Ignacio Mier Velazco y Angélica Ivonne Cisneros Luján, difiere con la propuesta del ejecutivo federal, ya que en esta última, el estado mexicano no asume el compromiso de garantizar que la pensión se homologue al promedio antes mencionado mediante la subvención con recursos fiscales. La iniciativa de reforma en materia de pensiones sin duda que requiere una evaluación meticulosa seria y objetiva, basada en evidencia por parte de los integrantes de ambas cámaras del Congreso.
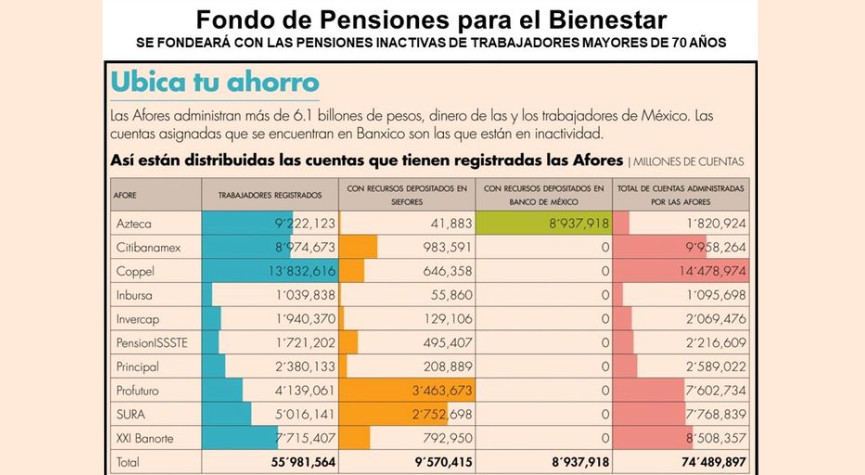
En este escenario, se proponen las siguientes fuentes de financiamiento. 1.- Los ahorros de los trabajadores a lo largo de su trayectoria laboral que son administrados por las Afores y el Infonavit. (Tan solo Afore Banorte reporta 232 mil cuentas con más de 4 mil millones de pesos) a) Para quienes cotizan en el IMSS, se establece que tanto las Afores como el Infonavit deberán transferir al Fondo los recursos disponibles al momento en que los trabajadores alcancen la edad de 70 años, siempre y cuando no tengan una relación laboral activa. b) Para los trabajadores afiliados al ISSSTE, la transferencia se realizará una vez que dichos empleados cumplan 75 años. 2.- El 25% de las utilidades netas de las entidades paraestatales sectorizadas a la SEDENA y de Marina. 3.- El 75% de los ingresos del Instituto para Devolver al Pueblo lo Robado. 4.- Los recursos de la liquidación de la Financiera Nacional de Desarrollo Agropecuario. 5.- Los ingresos de la venta entre 2024 y 2025 de bienes inmuebles pertenecientes al ISSSTE.
Fuentes en las cuales se ha centrado el debate y donde se identifican opiniones encontradas. Por ejemplo; en opinión del reconocido economista Luis Pazos, la reforma es destructiva ya que: 1. Es una expropiación disfrazada del ahorro privado para transformarlo en fondos públicos y 2. Da claras señales de que el Gobierno no tiene la mínima intención de sanear las finanzas públicas. El conocimiento tiene que ser mejorado, desafiado e incrementado, de lo contrario; se desvanece.
aborpra@hotmail.com. Consultor en Finanzas, Administración Pública y Asociaciones Público-Privadas. @seguidores