¿Modernizar los pagos significa también decidir cómo debemos utilizar nuestro dinero?
La Ley de Economía Digital para Pagos Digitales y Electrónicos fue publicada en el DOF el 4 de noviembre de 2026, abriendo un debate sobre los límites de la autoridad administrativa frente al uso del efectivo. / Foto: Archivo / Tu Revista Perfiles
✍️ Por Dr. Abel Ortiz Prado
Tu Revista Perfiles
Lo más destacado:
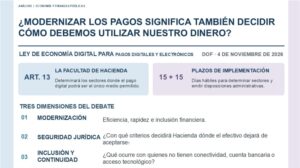
- La Ley de Economía Digital para Pagos Digitales y Electrónicos, publicada en el DOF el 4 de noviembre de 2026, faculta a la Secretaría de Hacienda para determinar sectores donde los pagos digitales serían la única forma de pago.
- El autor cuestiona si una ley ordinaria puede limitar el uso del efectivo cuando la Ley Monetaria vigente desde 1931 le reconoce curso legal y poder liberatorio.
- La modernización financiera, advierte, debe medirse por las oportunidades que incorpora, no por las opciones que elimina.
Tepic, Nayarit, 6 de noviembre de 2026.
Una ley que abre un debate más allá de la modernización
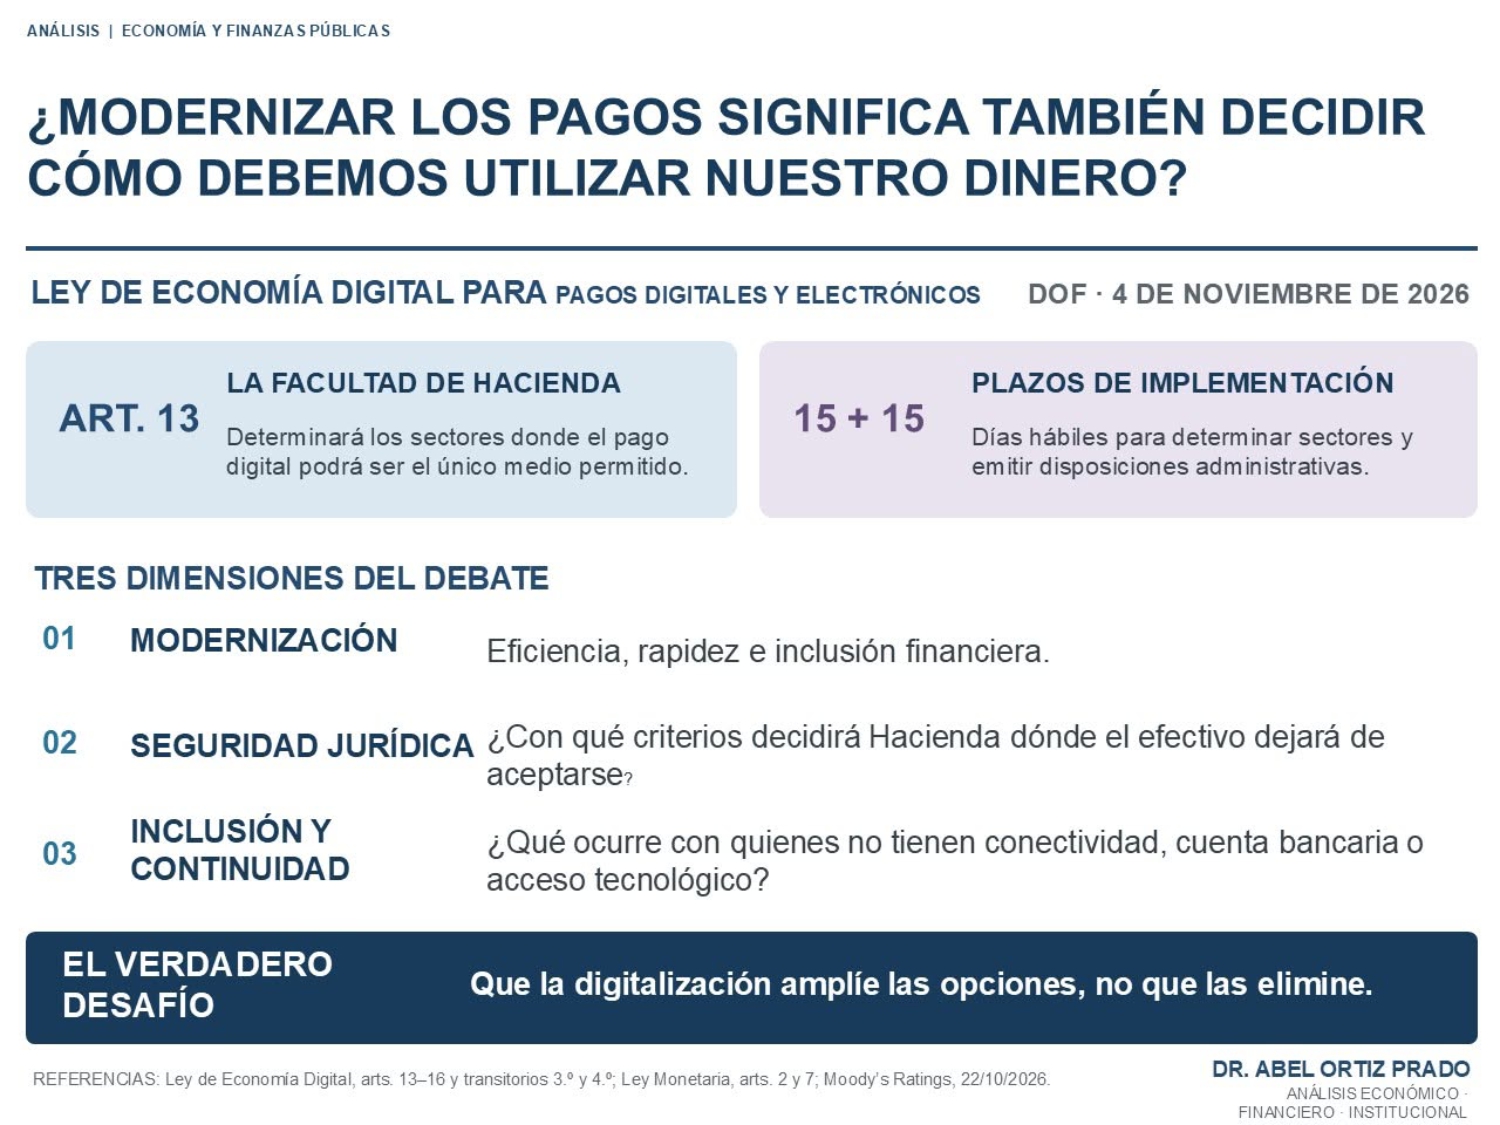
La reciente publicación de la Ley de Economía Digital para Pagos Digitales y Electrónicos en el DOF del 04/11/2026 abre un debate que va más allá de la modernización financiera. Promover transferencias, pagos electrónicos y servicios digitales es una medida razonable para reducir costos, facilitar operaciones y ampliar la inclusión financiera. Sin embargo, este instrumento jurídico en su artículo 13 introduce un elemento distinto: faculta a la Secretaría de Hacienda para determinar los sectores y actividades en los cuales los medios digitales podrán convertirse en la única forma de pago. La discusión, por tanto, no consiste en estar a favor o en contra de la tecnología, sino en establecer hasta dónde puede llegar la autoridad administrativa para modificar las condiciones en que se realizan las operaciones económicas.
El contraste con la Ley Monetaria vigente desde 1931
La Ley Monetaria de los Estados Unidos Mexicanos -vigente desde 1931- reconoce los billetes y monedas metálicas como parte del sistema monetario nacional y establece su poder liberatorio para solventar obligaciones. Por su parte, la nueva legislación contempla excepciones cuando una contingencia impida recibir pagos digitales, aunque también limita que estas situaciones se utilicen de manera permanente o recurrente. Esto abre una cuestión que merece un estudio constitucional y legal: ¿Puede una ley ordinaria establecer que, en determinadas actividades económicas, el efectivo deje de ser aceptado como medio de pago, aunque los billetes y monedas conserven su curso legal?
La lección de Paraguay: solvencia, no digitalización
El caso de Paraguay, tras la intervención de Ueno Bank y la crisis que afectó a sus usuarios, nos recuerda que la continuidad de los servicios financieros y la protección de los ahorradores no pueden darse por sentadas. No obstante, sería incorrecto atribuir aquella crisis a la digitalización: su origen estuvo en problemas de solvencia y supervisión bancaria. La lección es otra: ningún sistema financiero puede depender de una infraestructura sin garantías suficientes de seguridad, continuidad y protección al usuario.
El verdadero desafío: una economía digital jurídicamente segura
El verdadero desafío consiste en construir una economía digital incluyente, competitiva y «jurídicamente segura». La conectividad, el acceso a servicios financieros, la protección de datos, la prevención del fraude y los costos que asumirán los pequeños comercios deben formar parte de la política pública, no quedar como asuntos secundarios. La modernización no debe convertirse en exclusión para quienes carecen de acceso tecnológico, ni en una facultad discrecional sin criterios claros para la autoridad. La modernización financiera se mide por las oportunidades que incorpora, no por las opciones que elimina.
La pregunta de fondo
La pregunta final es: ¿estamos construyendo un sistema que amplía las opciones de los ciudadanos o uno que, gradualmente, decide cuáles opciones podrán utilizar?
Sobre el autor: Dr. Abel Ortiz Prado es Consultor en Gobierno, Finanzas y Administración Pública, Especialista en Asociaciones Público-Privadas. Contacto: aborpra@hotmail.com
Este contenido contó con asistencia de herramientas de IA.
🎙️ COMENTARIO EDITORIAL
Las opiniones expresadas en esta columna son responsabilidad exclusiva de su autor.